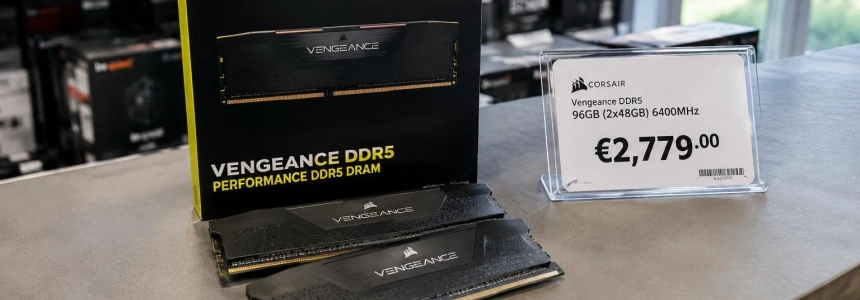
Un kit de 96 GB DDR5-6400 que costaba 304 euros en julio de 2025 se ofrece ahora por 2.779 euros en Alemania: 9,1 veces su precio inicial. El dato forma parte del índice de noviembre de 3DCenter, que sitúa el coste medio de los 20 productos DDR5 analizados en el 607% del nivel de julio de 2025.
La cifra del 607% es un índice respecto al precio de referencia, no el porcentaje de subida: representa 6,07 veces el coste inicial, es decir, un incremento del 507%. En comparación con octubre, el promedio avanzó un 8,6%, después de que el mes anterior el aumento hubiera sido del 2,8%, según el cálculo publicado por 3DCenter.
Los kits de mayor capacidad encabezan las subidas
El salto no se reparte por igual entre todos los productos. El kit de 2 × 48 GB DDR5-6400 alcanzó 2.779 euros en noviembre, tras costar 2.279 euros en octubre. Su variación mensual fue del 22%; frente a julio de 2025, la subida acumulada es del 814%.
También destacaron dos categorías que subieron con fuerza en un solo mes: el módulo DDR5-5600 de 32 GB aumentó un 28%, hasta 495 euros, y el kit de 2 × 24 GB DDR5-6400 avanzó un 29%, hasta 830 euros. En el otro extremo, varios productos apenas cambiaron o bajaron ligeramente.
| Producto DDR5 | Julio de 2025 | Noviembre de 2026 | Variación acumulada |
|---|---|---|---|
| 32 GB DDR5-6000+ (2 × 16 GB) | 75 € | 468 € | +524% |
| 64 GB DDR5-6000+ (2 × 32 GB) | 158 € | 1.080 € | +584% |
| 96 GB DDR5-6400+ (2 × 48 GB) | 304 € | 2.779 € | +814% |
La tabla reúne los precios de las categorías seleccionadas por 3DCenter. Su seguimiento recoge el menor precio disponible para cada producto en el comercio alemán, consultado en Geizhals durante el fin de semana de mitad de mes. El índice, por tanto, describe ese mercado y esos precios mínimos registrados; no es una media de lo que pagaron todos los compradores.
Una pausa de octubre que no duró
El índice había dado señales de moderación. Tras subir a 544% en septiembre, llegó a 559% en octubre, antes de saltar a 607% en noviembre. El aumento mensual de octubre fue del 2,8% según el cálculo de Deal N Tech a partir de los niveles publicados; 3DCenter redondeó su propia tasa. El movimiento de noviembre devuelve la curva al alza.
La referencia de julio de 2025 equivale al 100% del índice. En septiembre de ese año el valor era 103%; en diciembre, 346%; y en marzo de 2026, 408%. En junio alcanzó 419%, en septiembre 544% y en octubre 559%. Noviembre marca un nuevo máximo en la serie que recoge la evolución de los 20 productos DDR5.
El comportamiento de las capacidades grandes también cambió durante la crisis. 3DCenter observa que ahora suben con más fuerza los módulos de mayor tamaño, mientras que al comienzo del encarecimiento los kits pequeños habían sido un motor más destacado. El informe atribuye esa diferencia a la demanda actual de módulos grandes, más solicitados en el ámbito de los servidores.
La presión viene de la demanda de memoria para IA
3DCenter sitúa el inicio de la crisis en el otoño de 2025 y señala como detonante relevante los acuerdos de OpenAI con Samsung y SK Hynix, que habrían asegurado para la empresa acceso a cerca del 40% de la producción mundial de chips de memoria. El informe sostiene que ese aumento de demanda se sumó a la expansión de los centros de datos de IA y a una capacidad de fabricación que no podía crecer con rapidez.
El sitio alemán describe además una carrera de fabricantes de ordenadores y electrónica por asegurarse el suministro restante. Esa presión se trasladó primero al mercado al contado y después a los precios de contratos y acuerdos de largo plazo, que 3DCenter considera un factor que mantiene elevado el nivel de precios. El artículo también apunta a que la demanda de memoria para IA ya no procede únicamente de OpenAI.
La tensión alcanza a otras tecnologías. En noviembre, el índice de 3DCenter situó DDR3/DDR4 un 249% por encima de su referencia, equivalente a 3,5 veces el nivel inicial; la DDR4 por sí sola estaba 3,9 veces más cara. Los módulos SODIMM para portátiles subieron hasta 4,3 veces. SSD internas, discos duros y tarjetas gráficas también registraron aumentos frente a sus respectivos puntos de referencia, aunque con magnitudes distintas.
TechRadar informó de que Counterpoint Research calculó un aumento interanual del 369% en los ingresos globales por DRAM durante el tercer trimestre de 2026, hasta casi 200.000 millones de dólares. Los envíos en bits crecieron alrededor de un 4% en el trimestre, según el analista de Counterpoint Jeongku Choi, citado por The Register. Choi resumió el cambio así:
“AI has turned memory from a commodity into a valuable scarce resource,”
— Jeongku Choi, analista de Counterpoint
Previsiones de escasez y una disputa judicial
Las perspectivas de oferta tampoco apuntan a una solución inmediata. 3DCenter afirma que aumentar la capacidad de una fábrica de memoria requiere entre 2,5 y 3 años desde la planificación hasta la producción en masa, y considera que la industria ha empezado relativamente tarde sus grandes ampliaciones. Su análisis prevé que los precios elevados podrían continuar durante varios años, aunque no fija una fecha concreta para un cambio de tendencia.
Las previsiones empresariales recogidas por TechRadar muestran distintos horizontes. Micron dijo que la oferta y la demanda estarán mucho más ajustadas en 2027 y 2028 que en 2026, y que no tiene visibilidad sobre cuándo volverán a equilibrarse. SK Hynix señaló en una sección de sus resultados que la escasez de memoria persistirá hasta 2030. TeamGroup, por su parte, anticipó que no habría una tendencia bajista de precios en 2027.
Hay también una vía judicial relacionada con los precios de la DRAM convencional, aunque todavía no establece responsabilidades. HardZone informó de que la jueza Noël Wise, del tribunal federal del Distrito Norte de California, rechazó el 14 de noviembre la petición de Samsung, SK hynix y Micron para que se archivara una demanda contra las compañías. La decisión permite que el procedimiento continúe, pero no demuestra que hubiera coordinación entre los fabricantes.
Los demandantes alegan que las empresas coordinaron decisiones para restringir la oferta de DRAM convencional y priorizar productos ligados a la IA. La jueza aceptó que el caso siguiera adelante en esta fase, entre otros motivos por alegaciones sobre recortes de producción, desplazamiento de recursos hacia memoria HBM y anuncios cercanos sobre la retirada de DDR4. Las compañías sostienen que actuaron por sus propios intereses comerciales y ante las mismas condiciones de mercado.
Según HardZone, los fabricantes deben responder a la demanda antes del 7 de diciembre. El medio señala que está prevista una reunión de gestión del caso en enero de 2027 y aclara que esas fechas son pasos procesales, no una fecha anunciada para una sentencia ni para cambios en los precios de las tiendas. La resolución judicial tampoco ordena bajar los precios ni aumentar la producción.
La próxima lectura llegará en diciembre
La siguiente actualización de 3DCenter debería basarse en los precios recogidos a mitad de diciembre, siguiendo el método mensual del índice. No está claro si la desaceleración de octubre o el repunte de noviembre anticiparán mejor ese resultado. Por ahora, el kit DDR5 de 96 GB que partía de 304 euros figura en la muestra a 2.779 euros.
Fuentes: Wccftech, HardZone, 3DCenter.org, Deal N Tech, HTR#GAMING, PC Games Hardware, TechRadar