Samsung Electronics tiene casi comprometida la mayor parte de su capacidad de memoria para 2027-2029, y algunos clientes buscan contratos que garanticen suministro hasta 2031. La presión procede del auge de las infraestructuras de inteligencia artificial, que absorben memoria para aceleradores y centros de datos y empujan a empresas de varios sectores a reservar producción con años de antelación.
La información sobre los compromisos hasta 2029 procede de fuentes del sector citadas por Economy Tribune. Los clientes piden volúmenes adicionales a los ya acordados y, en algunos casos, exploran ampliar la duración de los contratos. Samsung no ha anunciado que toda su producción esté vendida: la descripción publicada es que la mayor parte de su capacidad está asegurada mediante acuerdos.
Contratos largos para asegurar capacidad
Samsung confirmó en la presentación de resultados del tercer trimestre de 2026 que había firmado acuerdos de suministro a largo plazo con 10 grandes clientes y negociaba con otros 10. El objetivo declarado es asignar entre el 60% y el 70% de su capacidad de producción de memoria a contratos plurianuales antes de 2030. Según la empresa, este modelo permite dar más visibilidad a los ingresos y asegurar el suministro para socios principales.
La compañía ya se encuentra cerca de esa meta: Samsung Electronics dijo en su conferencia de resultados que avanzaba hacia la asignación del 60%-70% de su capacidad total a contratos a largo plazo para 2030. En el anuncio oficial de resultados, la empresa también vinculó su estrategia a una base de ventas más estable y a la preparación a tiempo de nuevos productos destinados a aplicaciones de IA.
Las negociaciones podrían incorporar pagos por adelantado y mecanismos de precios acordados entre proveedor y comprador. Economy Tribune señala que ambas partes mantienen abiertas opciones de contratos con límites superiores e inferiores de precio; Samsung explicó que los acuerdos ya firmados incluyen un suelo de precios. No se han publicado términos concretos ni la identidad de los clientes que buscan suministro hasta 2031.
“La expansión de los LTA ayudará enormemente a establecer un modelo de negocio estable y basado en contratos”.
— Samsung Electronics, durante la conferencia de resultados
La demanda por estos acuerdos ya no se limita a las compañías de IA. Korea JoongAng Daily informó a comienzos de noviembre que también se extiende a empresas de los sectores móvil, automovilístico y de redes. En los contratos, proveedores y clientes fijan de antemano el periodo, los volúmenes, los mecanismos de precio y los depósitos, según ese medio.
HBM y DRAM compiten por recursos de fabricación
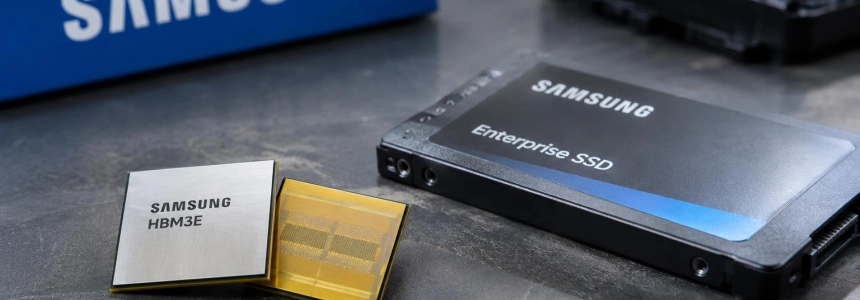
La estrechez no afecta solo a la memoria de alto ancho de banda (HBM), utilizada en aceleradores de IA y centros de datos. Samsung ya había confirmado que toda su oferta de HBM para 2027 estaba vendida; Economy Tribune añade que la capacidad de obleas de DRAM convencional para ese año también se habría vendido prácticamente por completo.
Fabricar HBM requiere una cantidad considerable de capacidad de producción de obleas de DRAM. Por eso, cuando los fabricantes aumentan la proporción de HBM, queda menos margen para elevar rápidamente la producción de DRAM convencional. El efecto se mantiene incluso cuando las empresas amplían inversiones: la fabricación de estos productos complejos y el tiempo necesario para poner en marcha nuevas instalaciones retrasan la llegada de capacidad adicional.
Las fuentes del sector citadas por Economy Tribune calculan que los principales fabricantes solo cubren entre el 60% y el 70% de la demanda actual, y prevén que la falta de oferta se agrave en 2027. Para DRAM, la tasa de crecimiento anual del suministro de bits se limitaría a un máximo del 20%-25%, según ese mismo medio.
El apretón alcanza también a NAND empresarial y a las unidades SSD para centros de datos. Un representante del sector citado por Economy Tribune dijo que las consultas sobre NAND habían aumentado y que la demanda crecía en el mercado de contratos, aunque el comportamiento del mercado al contado fuera distinto. La empresa japonesa Kioxia, especializada en memoria NAND, habría elevado su previsión de demanda para 2027, según el mismo interlocutor.
La diferencia entre segmentos es marcada: Economy Tribune sitúa la cobertura de la demanda de NAND de consumo en el 70%, mientras que la de SSD empresariales supera el 50%. Las cifras muestran que el producto y el tipo de cliente importan: la capacidad no está igualmente disponible en todas las categorías de memoria.
Samsung prevé una demanda de IA aún mayor en 2027
En sus resultados oficiales del tercer trimestre, Samsung afirmó que la demanda de memoria había impulsado un récord trimestral de ingresos y beneficios para su negocio de memoria, pese a las limitaciones de capacidad. La división de soluciones de dispositivos registró 147,1 billones de wones de ingresos y 106,5 billones de wones de beneficio operativo. La empresa señaló el peso de los productos de IA y el aumento de las ventas de HBM4 y SSD para servidores.
Samsung anticipa que la inversión en infraestructura de IA alcanzará un nivel histórico en 2027 y que el crecimiento de la demanda impulsada por IA superará ampliamente al de la oferta del sector, en comparación con 2026. Para responder, planea reforzar las ventas de HBM, DRAM para servidores y SSD, además de aumentar el suministro de DDR5 de alta velocidad para servidores y SSD QLC.
La empresa también espera que en el cuarto trimestre de 2026 la competencia por el liderazgo en IA mantenga la inversión en infraestructura. Prevé que la demanda de memoria se apoye en nuevos productos vinculados a plataformas de CPU y GPU, además de SSD QLC asociados a la expansión de servicios de agentes personales de IA.
La inversión no abrirá el grifo de inmediato
Samsung advirtió que más gasto de capital no se traduce enseguida en más producción. Construir fábricas y adquirir equipos requiere tiempo; además, las etapas de fabricación de HBM de próxima generación restringen cuánto puede crecer la oferta. En una llamada de resultados, la compañía dijo que el gasto de capital aumentaría significativamente en 2027, pero que varios factores impedirían que ese desembolso elevara de forma equivalente la producción de bits en 2028.
En el tercer trimestre, Samsung gastó 29 billones de wones en inversión de capital, incluidos 27,2 billones para su división de soluciones de dispositivos. El acumulado de enero a septiembre llegó a 56,9 billones de wones, y la empresa estimó que el gasto total de 2026 rondaría los 84,4 billones. Indicó que destinaría inversiones a nuevas fábricas e infraestructura para atender la demanda de IA y computación de alto rendimiento.
El panorama para NAND, sin embargo, no es uniforme. Wccftech recoge una previsión reciente de TrendForce que apunta a que los precios contractuales de NAND podrían empezar a bajar en el primer trimestre de 2027, debido a menores pedidos de SSD empresariales de proveedores chinos de nube y a un aumento de la producción. Esa expectativa contrasta con la escasez de NAND empresarial descrita por Economy Tribune, y no implica una tendencia igual para HBM o DRAM.
La perspectiva también incluye el riesgo de que la oferta aumente más adelante: Korea JoongAng Daily señaló que nuevas fábricas podrían elevar de forma significativa el suministro de DRAM alrededor de 2028, según firmas de investigación de mercado como TrendForce. Samsung, por su parte, dijo que la oferta y la demanda probablemente seguirían ajustadas incluso en 2028, por los plazos de construcción y equipamiento y la complejidad de HBM. Los contratos hasta 2031 siguen en negociación; por ahora, el dato concreto es que la mayor parte de la capacidad de Samsung para 2027-2029 ya está reservada.
Fuentes: Computer Hoy, Wccftech, 이코노미트리뷴, koreajoongangdaily, Samsung Global Newsroom, Samsung global