Los precios al contado de la NAND de consumo han caído alrededor de un 20% en un mes, pero el descenso no alcanza por igual a todos los productos: las fuentes citan caídas del 24% en un mes y del 32% frente al trimestre anterior para obleas de 512 Gb, según la medición. La caída responde a una demanda más débil de móviles y PC, mientras los centros de datos de inteligencia artificial siguen tirando de los SSD empresariales.
Los descensos varían según la capacidad y el mercado
Seoul Economic Daily situó la caída de los precios al contado en torno al 20% desde la segunda mitad de octubre. En su desglose, una oblea NAND de 512 Gb bajó hasta 14,30 dólares, un 32% menos que el trimestre anterior, mientras que los productos de 1 Tb perdieron un 19%, hasta 24,90 dólares.
Las cifras recogidas por otros medios no son idénticas. MoneyToday, citando a DRAMeXchange, informó de un descenso mensual del 24% para las obleas TLC de 512 Gb, hasta 14,20 dólares, y de una caída del 14% para las de 1 Tb. Profesional Review, por su parte, habló de una reducción trimestral del 30% para las obleas de 512 GB y del 19% para las de 1 TB. Las unidades y los períodos de comparación difieren, por lo que no describen exactamente la misma medición.
| Producto o referencia | Caída comunicada | Precio indicado | Período y entidad citada |
|---|---|---|---|
| NAND de 512 Gb | 32% | 14,30 dólares | Frente al trimestre anterior; Seoul Economic Daily |
| NAND TLC de 512 Gb | 24% | 14,20 dólares | En un mes; DRAMeXchange, según MoneyToday |
| NAND de 1 Tb | 19% | 24,90 dólares | Frente al trimestre anterior; Seoul Economic Daily |
| NAND TLC de 1 Tb | 14% | No indicado | En un mes; DRAMeXchange, según MoneyToday |
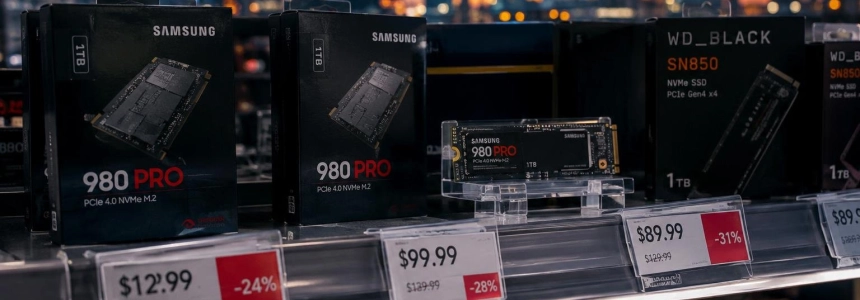
Las cifras se refieren al mercado al contado, donde distribuidores y proveedores de módulos negocian volúmenes a corto plazo. Seoul Economic Daily explica que ese canal reacciona con rapidez cuando los fabricantes de dispositivos reducen pedidos y los intermediarios con existencias liquidan inventario. No implica que el precio de venta de un SSD en una tienda vaya a caer de inmediato en la misma proporción.
Wccftech advierte que los precios minoristas tardan en reflejar los cambios del mercado al contado: antes, la variación debe atravesar inventarios, módulos NAND y productos terminados. La negociación por contrato entre fabricantes de chips y grandes clientes sigue otro ritmo. La caída actual puede reforzar las peticiones de descuento, pero no significa que todos los acuerdos hayan bajado ya.
Móviles y ordenadores compran menos memoria
El freno llega después de meses de subidas ligadas al auge de la inteligencia artificial. Seoul Economic Daily señala que algunos compradores exigían descuentos tras el encarecimiento de la memoria, que también elevó el precio de los dispositivos terminados. Ante ese coste, parte de los consumidores pospone las actualizaciones; los fabricantes, a su vez, recortan la capacidad de almacenamiento de los modelos básicos o cobran más por las versiones con más memoria.
Las previsiones de envíos muestran la presión en ambos mercados, aunque las fuentes ofrecen períodos y estimaciones diferentes. Counterpoint Research anticipa que los envíos mundiales de smartphones caerán un 13,9% en el conjunto del año, hasta unos 1.080 millones de unidades. Para el tercer trimestre, MoneyToday cifra la bajada interanual en el 19% y Seoul Economic Daily cita esa misma consultora para la previsión anual.
En PC también hay lecturas distintas. Gartner, citado por Seoul Economic Daily, calcula que los envíos mundiales bajaron un 22,4% interanual en el tercer trimestre, hasta 55,35 millones de equipos. MoneyToday habla de una caída del 21% en ese período, mientras Wccftech menciona otro descenso del 27% previsto para el trimestre siguiente. Las cifras no comparten la misma atribución o período de referencia.
El menor volumen de equipos y la reducción de memoria por dispositivo se suman a otra señal: los fabricantes de PC están agotando existencias antes de cursar nuevos pedidos de memoria, según Seoul Economic Daily. MoneyToday añade que la debilidad de los pedidos de NAND por parte de proveedores chinos de servicios en la nube también ha contribuido. En paralelo, distribuidores con inventario han ofrecido producto a precios bajos para obtener liquidez.
YMTC gana terreno en la NAND de consumo
La presión de la demanda coincide con una competencia más intensa. Yangtze Memory Technologies Corp. (YMTC), fabricante chino de NAND, alcanzó el 14% de los ingresos del mercado durante el segundo trimestre, según Counterpoint Research, citado por Seoul Economic Daily. La cuota subió cinco puntos porcentuales respecto al año anterior. Samsung Electronics tenía el 28% y SK hynix, el 19%.
El mercado NAND reúne a fabricantes de Japón, Estados Unidos y China, entre ellos Kioxia, SanDisk y YMTC, además de Samsung Electronics y SK hynix. Seoul Economic Daily describe a YMTC como un competidor especialmente activo en la NAND de consumo, donde el precio pesa en la elección. Mientras los proveedores globales priorizan productos de mayor valor, los fabricantes chinos amplían la oferta de chips más convencionales.
La estructura de las fábricas también contribuye a separar los dos segmentos. Bank of America estima que las líneas antiguas representan entre el 20% y el 30% de la capacidad mundial de obleas NAND. Según la entidad, esas plantas no son adecuadas para producir los chips avanzados que necesitan los SSD empresariales de alto rendimiento, de modo que siguen fabricando memoria para PC y móviles aunque crezca la demanda de almacenamiento para IA.
Así pueden coexistir inventarios abundantes de NAND convencional y restricciones en productos de más valor. La capacidad de las líneas antiguas no se convierte rápidamente en producción para SSD empresariales, según Seoul Economic Daily. La caída del segmento de consumo, por tanto, no describe por sí sola el estado de toda la industria.
Los SSD para IA siguen una trayectoria distinta
La demanda empresarial continúa fuerte mientras las ventas de NAND de consumo se debilitan. Los SSD empresariales representaron el 48% de los envíos de bits NAND en el segundo trimestre, frente al 26% de un año antes, de acuerdo con Counterpoint Research. Seoul Economic Daily vincula ese crecimiento a la inversión de grandes tecnológicas estadounidenses en centros de datos de IA y al uso de SSD para guardar grandes cantidades de datos y recuperarlos con rapidez.
Las previsiones de precios también divergen según el segmento. TrendForce espera que los contratos de SSD empresariales suban entre un 15% y un 20% en el cuarto trimestre frente al trimestre anterior. Para la NAND de consumo, Bank of America prevé que los precios contractuales de productos para smartphones y PC bajen entre un 5% y un 10% en el primer trimestre de 2027, mientras que los productos empresariales se mantendrían estables o subirían ligeramente.
MoneyToday recoge otra previsión de TrendForce para el conjunto del mercado: una caída de entre el 0% y el 5% en los precios contractuales de NAND durante el primer trimestre de 2027. La firma espera que una menor demanda de SSD empresariales por parte de proveedores chinos de servicios en la nube compense los aumentos de pedidos en Norteamérica. Bank of America, en cambio, plantea un retroceso más pronunciado para los contratos de consumo; las estimaciones se refieren a ámbitos distintos.
“Unlike DRAM, the industry broadly agrees that NAND cannot sustain the steep price gains seen so far,”
— Un responsable de la industria de la memoria, citado por Seoul Economic Daily
La referencia a la DRAM apunta a un contraste entre productos. Seoul Economic Daily explica que Samsung Electronics, SK hynix y Micron concentran capacidad en memoria de alto ancho de banda (HBM) y DRAM para servidores, lo que limita la oferta de DRAM convencional. En NAND, el aumento de producción de los fabricantes chinos y la continuidad de las líneas antiguas amplían la diferencia entre la oferta de chips de consumo y la de productos para centros de datos.
La evolución de los contratos marcará 2027
El siguiente paso será comprobar cómo se trasladan los precios al contado a las negociaciones de contratos. Bank of America considera que la NAND es el producto de memoria con más probabilidades de sufrir primero una corrección en el ciclo actual. Si los usuarios finales retrasan pedidos que no consideran urgentes, los compradores podrían aplazar acuerdos y reducir el poder de negociación de los fabricantes, según el análisis citado por MoneyToday.
El ajuste no equivale todavía a una bajada generalizada en tiendas. Wccftech señala que el traslado de los precios depende de las existencias y de los componentes intermedios; Seoul Economic Daily indica que los compradores podrían presionar más en las negociaciones de comienzos de año. La previsión de un mercado con exceso de oferta para los próximos meses convive con pedidos firmes de SSD empresariales y con la posibilidad de que algunas categorías mantengan precios al alza.
También queda por ver cuánto compensará la demanda vinculada a la IA la debilidad de los chips para móviles y PC. Según Seoul Economic Daily, el resultado dependerá de ese equilibrio entre productos de alto valor y NAND convencional; las previsiones de Bank of America y TrendForce apuntan a caídas en el mercado general, pero no coinciden en su magnitud para el primer trimestre de 2027.
Fuentes: Profesional Review, Wccftech, Seoul Economic Daily, MoneyToday, DIGITIMES, Tom's Hardware