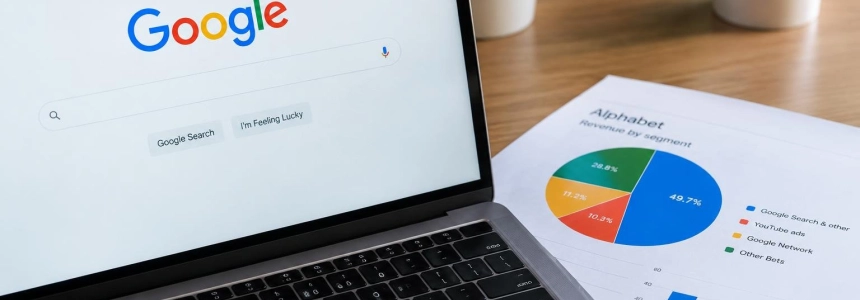
Google Search generó el 49,7% de los ingresos de Alphabet en el trimestre cerrado en septiembre de 2026: 63.400 millones de dólares sobre un total de 128.000 millones. Es la primera vez que la actividad queda por debajo de la mitad desde que Alphabet empezó a informar por separado sus ingresos de Search, según los datos recopilados por Company Atlas.
La cifra puede sugerir que el negocio de búsqueda se está contrayendo. No es lo que muestran los ingresos: Search creció un 12% interanual, hasta los 63.400 millones. Su peso relativo cayó porque otras partes de Alphabet avanzaron más deprisa, sobre todo Google Cloud, que duplicó prácticamente su facturación en un año. El cambio es, por tanto, menos una historia de retroceso de Search que una señal del rápido desplazamiento de la mezcla de ingresos del grupo.
La proporción cae; la facturación de Search, no
El contraste se ve al comparar el trimestre con el mismo periodo de 2025. Search pasó de 56.600 millones de dólares a 63.400 millones, mientras los ingresos totales de Alphabet subieron de 102.000 millones a 128.000 millones, de acuerdo con Company Atlas. El denominador creció más deprisa que la partida principal: el resultado aritmético es una cuota de Search inferior al 50%, aunque sus ventas aumentaran.
La serie histórica refuerza la magnitud del cambio. En los 31 trimestres anteriores, la participación de Search se había mantenido entre el 52,8% y el 62,0%. En diciembre de 2018 era del 59,4%; alcanzó el 62,0% en marzo de 2019 y todavía representaba el 55,3% en septiembre de 2025. El 49,7% de septiembre de 2026 rompe ese patrón, pero no demuestra por sí solo que la búsqueda haya perdido volumen o clientes.
También importa qué incluye la categoría. Company Atlas describe «Google Search & other» como la publicidad en Google Search y en otras propiedades de Google, entre ellas Gmail, Maps y Google Play. YouTube, la red publicitaria, las suscripciones, los dispositivos, Cloud y Other Bets aparecen en partidas separadas. Así, el dato no mide exclusivamente el buscador como producto: agrupa ingresos publicitarios de varias propiedades.
Cloud cambia el reparto
El principal motor de la variación es Google Cloud. Su facturación llegó a 30.700 millones de dólares, frente a 15.200 millones un año antes: un crecimiento interanual del 103%, según Company Atlas. Cloud pasó del 14,8% de los ingresos de Alphabet en septiembre de 2025 al 24,1% en septiembre de 2026. En diciembre de 2018 suponía apenas el 4,4%.
Las dos líneas cuentan historias distintas. Search conserva una escala mucho mayor y aumentó sus ingresos; Cloud, en cambio, está creciendo a una tasa que altera con rapidez el equilibrio entre las actividades del grupo. En el último trimestre, la distancia entre ambas fue de unos 32.700 millones de dólares. Por eso el hito del 49,7% es relevante para entender la composición de Alphabet, no porque Search haya dejado de ser su mayor fuente de ingresos.
El resto del cuadro también muestra que Alphabet no depende de una sola actividad, aunque ninguna de las otras partidas individuales iguala a Search o Cloud. En septiembre, los anuncios de YouTube aportaron 11.200 millones; las suscripciones, plataformas y dispositivos, 14.300 millones; Google Network, 7.500 millones, y Other Bets, 372 millones. Esas categorías, junto con Cloud, explican por qué la cuota de Search puede bajar pese a que la propia línea siga creciendo.
Los resultados financieros presentados en el informe trimestral de Alphabet y reproducidos por Stock Titan sitúan los ingresos consolidados del trimestre en 127.577 millones de dólares, frente a 102.346 millones un año antes. La diferencia frente a los 128.000 millones de Company Atlas corresponde a la presentación redondeada de esa cifra. El informe registra además 30.709 millones para Google Cloud, en línea con los 30.700 millones redondeados de la serie de Company Atlas.
El crecimiento exige inversión y compromisos
La expansión de Cloud aparece junto a un aumento significativo de la inversión en la infraestructura del grupo. El informe trimestral señala compras de propiedades y equipo por 131.953 millones de dólares durante los primeros nueve meses de 2026. También registra 802.100 millones en compromisos contractuales, calculados con los precios y volúmenes máximos previstos; algunos acuerdos permiten reducir parcialmente los volúmenes. La mayor parte de los pagos asociados se espera hasta 2031, y los compromisos se extienden hasta 2032.
Esos datos describen escala y obligaciones, no prueban que todo el gasto o todos los compromisos correspondan únicamente a Cloud. Sí ofrecen contexto para leer el crecimiento: sostener una actividad que más que duplicó sus ingresos en un año convive con una inversión de capital elevada y compromisos de largo alcance. El informe también contabiliza 130.500 millones de dólares en pagos futuros por arrendamientos que aún no habían comenzado, con inicios previstos entre 2026 y 2031.
La cartera de ingresos pendientes de Alphabet ascendía a 567.700 millones de dólares, de los cuales 560.800 millones correspondían a Google Cloud, según Stock Titan. La empresa espera reconocer algo más del 55% de ese total como ingresos en 24 meses. Es una medida de trabajo contratado o comprometido que aporta visibilidad, pero no equivale a ingresos ya cobrados ni elimina la necesidad de mantener capacidad para atender esa demanda.
La expansión también se refleja en las adquisiciones completadas durante el periodo. Alphabet cerró la compra de Wiz por 29.500 millones de dólares y la de Intersect por 5.900 millones, según el resumen del informe publicado por Stock Titan. Ese resumen vincula Wiz con la seguridad impulsada por IA y el multicloud de Google Cloud, e Intersect con la capacidad de centros de datos y el desarrollo energético. Son operaciones de gran tamaño en el mismo contexto de crecimiento de infraestructura, aunque las cifras de ingresos de Cloud por sí solas no permiten atribuirles el avance trimestral.
Hay un matiz financiero en el trimestre: Alphabet registró ingresos de 127.577 millones y un resultado operativo de 40.576 millones, superior a los 31.228 millones del año anterior, pero el beneficio neto bajó de 34.979 millones a 26.468 millones. El informe atribuye la diferencia contable a otros ingresos y gastos netos: pasaron de 12.759 millones de ingresos en el trimestre comparable de 2025 a un gasto de 8.221 millones en 2026. Por eso, la caída del beneficio neto no debe confundirse con una caída de los ingresos operativos del negocio.
Search revenue still grew: the share fell because the rest of Alphabet grew faster.
— Company Atlas
Para desarrolladores y empresas que trabajan con Google Cloud, la señal concreta es que la plataforma ya representa casi una cuarta parte de los ingresos de Alphabet y cuenta con una cartera de ingresos pendientes mucho mayor que su facturación trimestral. Eso da contexto a la prioridad comercial e inversora que sugiere el crecimiento, pero no permite inferir cambios concretos en precios, disponibilidad, productos o condiciones para clientes: las cifras publicadas no detallan esas decisiones.
Para quienes dependen de Search o de la publicidad en sus propiedades, el dato tampoco anuncia un cambio inmediato en el producto. La línea siguió creciendo y continúa siendo la mayor fuente individual de ingresos que presenta Company Atlas. Lo que cambia es su peso dentro de un grupo cuyo negocio Cloud gana terreno con rapidez. La próxima referencia clave será si Cloud mantiene ese ritmo y si Search puede seguir creciendo mientras su participación en el total continúa reduciéndose.
Fuentes: Company Atlas, Stock Titan