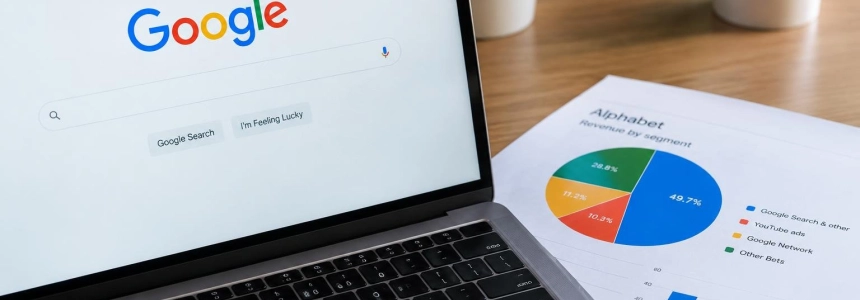
Google Search ha generato il 49,7% dei ricavi di Alphabet nel trimestre conclusosi a settembre 2026: 63.400 milioni di dollari su un totale di 128.000 milioni. È la prima volta che l'attività scende sotto la metà da quando Alphabet ha iniziato a comunicare separatamente i ricavi di Search, secondo i dati raccolti da Company Atlas.
Il dato può suggerire che il business della ricerca si stia contraendo. I ricavi non indicano questo: Search è cresciuta del 12% su base annua, raggiungendo i 63.400 milioni. Il suo peso relativo è diminuito perché altre aree di Alphabet sono cresciute più rapidamente, soprattutto Google Cloud, che ha quasi raddoppiato il fatturato in un anno. Il cambiamento è quindi meno una storia di arretramento di Search e più un segnale del rapido mutamento della composizione dei ricavi del gruppo.
La quota cala, ma non il fatturato di Search
Il contrasto emerge confrontando il trimestre con lo stesso periodo del 2025. Search è passata da 56.600 milioni di dollari a 63.400 milioni, mentre i ricavi totali di Alphabet sono saliti da 102.000 milioni a 128.000 milioni, secondo Company Atlas. Il denominatore è cresciuto più rapidamente della voce principale: il risultato aritmetico è una quota di Search inferiore al 50%, nonostante l'aumento delle vendite.
La serie storica rafforza la portata del cambiamento. Nei 31 trimestri precedenti, la quota di Search era rimasta tra il 52,8% e il 62,0%. A dicembre 2018 era del 59,4%; ha raggiunto il 62,0% a marzo 2019 e rappresentava ancora il 55,3% a settembre 2025. Il 49,7% di settembre 2026 rompe questo schema, ma non dimostra di per sé che la ricerca abbia perso volume o clienti.
Conta anche cosa comprende la categoria. Company Atlas descrive «Google Search & other» come la pubblicità su Google Search e su altre proprietà di Google, tra cui Gmail, Maps e Google Play. YouTube, la rete pubblicitaria, gli abbonamenti, i dispositivi, Cloud e Other Bets sono riportati in voci separate. Il dato, quindi, non misura esclusivamente il motore di ricerca come prodotto: raggruppa i ricavi pubblicitari di diverse proprietà.
Cloud cambia la ripartizione
Il principale motore della variazione è Google Cloud. Il suo fatturato ha raggiunto 30.700 milioni di dollari, rispetto ai 15.200 milioni dell'anno precedente: una crescita su base annua del 103%, secondo Company Atlas. La quota di Cloud sui ricavi di Alphabet è passata dal 14,8% di settembre 2025 al 24,1% di settembre 2026. A dicembre 2018 rappresentava appena il 4,4%.
Le due linee raccontano storie diverse. Search mantiene una scala molto maggiore e ha aumentato i propri ricavi; Cloud, invece, cresce a un ritmo che modifica rapidamente l'equilibrio tra le attività del gruppo. Nell'ultimo trimestre, la distanza tra le due è stata di circa 32.700 milioni di dollari. Per questo il traguardo del 49,7% è rilevante per comprendere la composizione di Alphabet, non perché Search abbia smesso di essere la sua principale fonte di ricavi.
Anche il resto del quadro mostra che Alphabet non dipende da una sola attività, sebbene nessuna delle altre singole voci eguagli Search o Cloud. A settembre, la pubblicità su YouTube ha apportato 11.200 milioni; abbonamenti, piattaforme e dispositivi, 14.300 milioni; Google Network, 7.500 milioni; e Other Bets, 372 milioni. Queste categorie, insieme a Cloud, spiegano perché la quota di Search possa diminuire anche se la linea stessa continua a crescere.
I risultati finanziari presentati nella relazione trimestrale di Alphabet e ripresi da Stock Titan collocano i ricavi consolidati del trimestre a 127.577 milioni di dollari, rispetto ai 102.346 milioni dell'anno precedente. La differenza rispetto ai 128.000 milioni di Company Atlas è dovuta all'arrotondamento del dato. La relazione riporta inoltre 30.709 milioni per Google Cloud, in linea con i 30.700 milioni arrotondati della serie di Company Atlas.
La crescita richiede investimenti e impegni
L'espansione di Cloud si accompagna a un aumento significativo degli investimenti nell'infrastruttura del gruppo. La relazione trimestrale indica acquisti di proprietà e attrezzature per 131.953 milioni di dollari nei primi nove mesi del 2026. Riporta inoltre 802.100 milioni di impegni contrattuali, calcolati sulla base dei prezzi e dei volumi massimi previsti; alcuni accordi consentono di ridurre parzialmente i volumi. La maggior parte dei pagamenti associati è prevista entro il 2031, mentre gli impegni si estendono fino al 2032.
Questi dati descrivono dimensioni e obblighi, ma non dimostrano che tutte le spese o tutti gli impegni riguardino esclusivamente Cloud. Offrono comunque un contesto per interpretare la crescita: sostenere un'attività che ha più che raddoppiato i ricavi in un anno comporta investimenti di capitale elevati e impegni di lungo termine. La relazione registra anche 130.500 milioni di dollari in pagamenti futuri per leasing non ancora avviati, con decorrenze previste tra il 2026 e il 2031.
Il portafoglio dei ricavi futuri di Alphabet ammontava a 567.700 milioni di dollari, di cui 560.800 milioni attribuibili a Google Cloud, secondo Stock Titan. L'azienda prevede di riconoscere poco più del 55% del totale come ricavi entro 24 mesi. È una misura del lavoro contrattualizzato o impegnato che offre visibilità, ma non equivale a ricavi già incassati né elimina la necessità di mantenere una capacità adeguata a soddisfare tale domanda.
L'espansione si riflette anche nelle acquisizioni completate nel periodo. Alphabet ha concluso l'acquisto di Wiz per 29.500 milioni di dollari e quello di Intersect per 5.900 milioni, secondo il riepilogo della relazione pubblicato da Stock Titan. Il riepilogo collega Wiz alla sicurezza basata sull'IA e al multicloud di Google Cloud, e Intersect alla capacità dei data center e allo sviluppo energetico. Si tratta di operazioni di grandi dimensioni, nello stesso contesto di crescita delle infrastrutture, anche se i soli dati sui ricavi di Cloud non consentono di attribuire loro l'avanzamento trimestrale.
Nel trimestre c'è una sfumatura finanziaria: Alphabet ha registrato ricavi per 127.577 milioni e un risultato operativo di 40.576 milioni, superiore ai 31.228 milioni dell'anno precedente, ma l'utile netto è sceso da 34.979 milioni a 26.468 milioni. La relazione attribuisce la differenza contabile ad altri ricavi e spese nette: sono passati da ricavi per 12.759 milioni nel trimestre comparabile del 2025 a una spesa di 8.221 milioni nel 2026. Per questo, il calo dell'utile netto non va confuso con una diminuzione dei ricavi operativi dell'attività.
I ricavi di Search sono comunque cresciuti: la quota è diminuita perché il resto di Alphabet è cresciuto più rapidamente.
— Company Atlas
Per gli sviluppatori e le aziende che lavorano con Google Cloud, il segnale concreto è che la piattaforma rappresenta ormai quasi un quarto dei ricavi di Alphabet e dispone di un portafoglio di ricavi futuri molto più ampio del suo fatturato trimestrale. Questo dà un contesto alla priorità commerciale e d'investimento suggerita dalla crescita, ma non permette di dedurre cambiamenti concreti nei prezzi, nella disponibilità, nei prodotti o nelle condizioni per i clienti: i dati pubblicati non specificano queste decisioni.
Per chi dipende da Search o dalla pubblicità sulle sue proprietà, il dato non annuncia neppure un cambiamento immediato del prodotto. La linea ha continuato a crescere e resta la principale fonte individuale di ricavi presentata da Company Atlas. A cambiare è il suo peso all'interno di un gruppo in cui il business Cloud guadagna terreno rapidamente. Il prossimo riferimento chiave sarà capire se Cloud manterrà questo ritmo e se Search potrà continuare a crescere mentre la sua quota sul totale continua a ridursi.
Fonti: Company Atlas, Stock Titan