Los pedidos de placas de circuito impreso (PCB) crecieron un 56,1 % en los nueve primeros meses de 2026, mientras que los envíos solo aumentaron un 13,3 %. La Global Electronics Association advierte de que la demanda de servidores de inteligencia artificial está absorbiendo capacidad y materiales, y que las restricciones podrían prolongarse hasta 2027.
La comparación con la escasez de chips de 2021 no se refiere a que falte el mismo componente: el cuello de botella está en las placas que conectan los componentes electrónicos. Pero la consecuencia potencial se parece: una pieza menos visible puede frenar la fabricación de equipos completos, incluso cuando haya inversión en chips y montaje final.
Más capas, más presión sobre los materiales
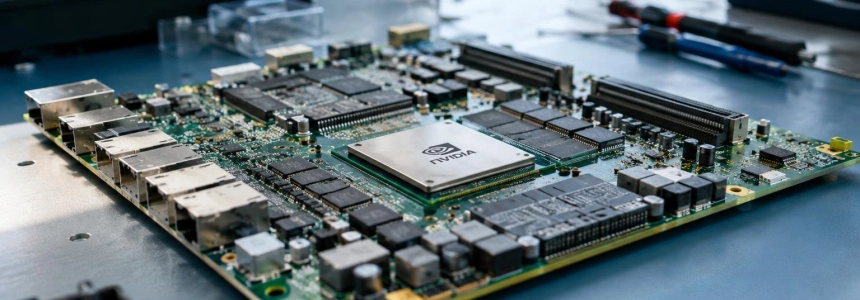
La diferencia está en la complejidad de las placas. Una PCB típica de PC tiene alrededor de 12 capas de pistas; las destinadas a servidores de IA avanzan hacia 40–60 capas o más. Cada capa adicional requiere más tejido de vidrio, resina, lámina de cobre y laminado, de modo que los aceleradores de demanda no se limitan a ocupar más líneas de producción: también consumen más insumos por placa.
La asociación describe una cadena tensionada desde las materias primas hasta las placas terminadas. Su nota de noviembre sitúa el límite principal aguas arriba, en materiales como vidrio, resina y lámina, además de los equipos. Así, abrir capacidad de fabricación de PCB no resuelve por sí solo la escasez si las nuevas líneas dependen de suministros que también están restringidos.
| Indicador | Dato comunicado |
|---|---|
| Capas en una placa típica de PC | Alrededor de 12 |
| Capas en placas para servidores de IA | 40–60 o más |
| Pedidos en Norteamérica, enero-septiembre de 2026 | +56,1 % interanual |
| Envíos en el mismo periodo | +13,3 % interanual |
| Plazo de entrega de placas de muchas capas | 16–20 semanas o más |
Las cifras de pedidos y envíos muestran una brecha entre lo que los compradores solicitan y lo que llega al mercado. Para las placas de muchas capas, la asociación calcula plazos de entrega de 16–20 semanas o más. En materiales, The Register recoge que el laminado estándar FR-4 tarda ahora entre seis y ocho semanas, frente a las dos o tres de un año antes; el laminado avanzado de bajas pérdidas puede requerir entre 14 y 18 semanas.
La presión ya se refleja en los precios, aunque la asociación insiste en que el riesgo central es la disponibilidad. The Register informa de que proveedores elevaron un 30 % el coste del laminado en septiembre y de que algunos tipos de tejido de vidrio E se encarecieron un 300 %. También señala que el cobre subió un 37 % en el último año. Esas alzas agravan el problema, pero para un fabricante la falta de material puede impedir directamente cumplir un pedido.
La nueva capacidad no basta
Más del 90 % de las placas del mundo se fabrica en Asia, según la asociación. En los últimos tres años se han destinado al menos 10.000 millones de dólares a nuevas plantas en el Sudeste Asiático y una suma igual o superior a China. Sin embargo, la expansión se orienta especialmente a atender la infraestructura de IA y se encuentra con límites en los insumos que necesita.
La asociación prevé que los materiales estándar sigan restringidos al menos durante la primera mitad de 2027 y que el alivio significativo no llegue antes de mediados de 2028. La capacidad se añade gradualmente, mientras que la demanda de IA absorbe parte de ella. El resultado es una competencia directa: los grandes compradores de infraestructura, los hiperescaladores, reservan suministro y clientes de automoción, industria, medicina, defensa y telecomunicaciones tienen más dificultades para asegurarlo.
La presión tampoco se distribuye por igual entre tipos de placa. Evertiq cita estimaciones de Yole según las cuales las placas de 18 capas o más crecerían un 15,7 % anual hasta 2031, frente al 2,3 % de las de 4–6 capas. La misma publicación atribuye a Yole la previsión de que las placas y materiales de grado IA, que representan alrededor del 30 % del mercado actual, superen la mitad en 2031.
Eso apunta a un mercado cada vez más dividido entre productos de alta complejidad, demandados por la IA, y placas convencionales. No significa que estas últimas vayan a desaparecer, sino que competirán por líneas, insumos y atención de proveedores en un entorno donde las primeras están creciendo con más rapidez. Evertiq recoge además que un fabricante chino de PCB centrado en IA comunicó a sus clientes que los pedidos no cursados antes del 10 de julio no podrían entregarse antes de 2028.
“In addition, AI datacenter infrastructure build out is moving capacity support to high-layer count PCBs which increase throughput time and decreases availability of line utilization for more traditional PCB products,”
— Cori Masters, senior research analyst director for Supply Chain Operations at Gartner
El coste de depender de unos pocos eslabones
La concentración geográfica añade otra dimensión al riesgo. Mientras Asia produce más del 90 % de las PCB, la cuota europea cayó del 13,8 % de la producción mundial en 2000 al 2,2 % en 2023, según la asociación. Evertiq informa de cierres y dificultades en fabricantes europeos, aunque también menciona planes para producir laminado revestido de cobre en Irlanda, orientado a electrónica de defensa.
Para las empresas que fabrican equipos, la implicación práctica es que un plan de producción puede depender de algo distinto del procesador o del acelerador que ocupa los titulares. Si no se consigue la placa adecuada, la inversión en semiconductores y el ensamblaje final no bastan para completar el sistema. La asociación advierte que los sectores de automoción, industria, medicina y defensa ya están quedando desplazados por la demanda de IA.
En los equipos de compras y desarrollo, esto convierte la previsión de demanda y la homologación de alternativas en decisiones de producción, no en tareas administrativas. La asociación recomienda compartir pronósticos realistas con proveedores y clientes, evitar la doble reserva y cualificar otras fuentes de laminado, prepreg y lámina de cobre antes de que la falta de suministro sea crítica.
Hay un coste en esa preparación: validar materiales alternativos y proveedores requiere tiempo, mientras que comprar por adelantado más de lo necesario puede agravar la presión. The Register recoge la advertencia de la asociación contra el acaparamiento, que alimenta las compras anticipadas. La recomendación es asegurar opciones reales sin convertir la previsión en una carrera por reservar más capacidad de la que se usará.
Incentivos públicos y riesgo de exceso
La Global Electronics Association pide a los gobiernos que sigan los plazos de entrega junto con la industria, extiendan incentivos fiscales a equipos para fabricar PCB y sustratos avanzados y financien investigación y cualificación de materiales alternativos. También propone agilizar permisos y priorizar pedidos de defensa, aeroespacio, medicina e infraestructuras críticas.
El apoyo público plantea un equilibrio: acelerar nuevas plantas y proteger programas esenciales, pero evitar que las ayudas se conviertan en capacidad sin demanda si las compras anticipadas se deshacen y el mercado corrige en 2027. La asociación propone que garantías de préstamos y subvenciones se diseñen para sostener capacidad nueva sin ignorar esa posibilidad.
La cuestión inmediata para los fabricantes no es solo cuánto costará una placa, sino si podrán obtenerla a tiempo. Con plazos largos, materiales limitados y una previsión de alivio significativo que se extiende hasta mediados de 2028, la disponibilidad de PCB será una variable concreta en los calendarios de producción de sectores muy distintos.
Fuentes: theregister, Global Electronics Association, Global Electronics Association, Evertiq