Gli ordini di circuiti stampati (PCB) sono cresciuti del 56,1 % nei primi nove mesi del 2026, mentre le spedizioni sono aumentate solo del 13,3 %. La Global Electronics Association avverte che la domanda di server per l’intelligenza artificiale sta assorbendo capacità e materiali e che le restrizioni potrebbero protrarsi fino al 2027.
Il paragone con la carenza di chip del 2021 non significa che manchi lo stesso componente: il collo di bottiglia è nelle schede che collegano i componenti elettronici. Ma le possibili conseguenze sono simili: un elemento meno visibile può frenare la produzione di apparecchiature complete, anche in presenza di investimenti in chip e assemblaggio finale.
Più strati, più pressione sui materiali
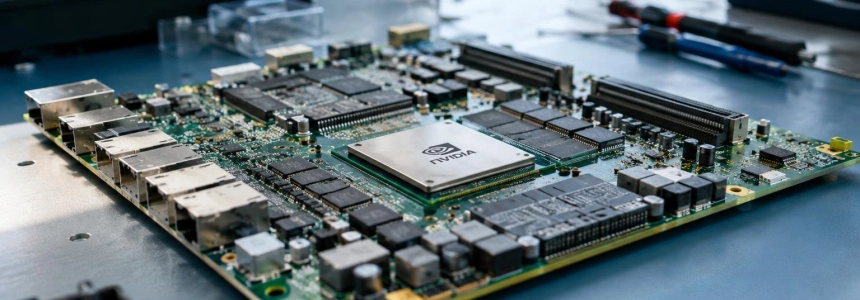
La differenza sta nella complessità delle schede. Una PCB tipica per PC ha circa 12 strati di piste; quelle destinate ai server IA si stanno orientando verso 40–60 strati o più. Ogni strato aggiuntivo richiede più tessuto di vetro, resina, lamina di rame e laminato: gli acceleratori di domanda, quindi, non occupano soltanto più linee di produzione, ma consumano anche più materiali per scheda.
L’associazione descrive una filiera sotto pressione, dalle materie prime alle schede finite. La sua nota di novembre individua il limite principale a monte, nei materiali come vetro, resina e lamina, oltre che nelle attrezzature. Di conseguenza, aumentare la capacità produttiva di PCB non risolve da solo la carenza, se le nuove linee dipendono da forniture anch’esse limitate.
| Indicatore | Dato comunicato |
|---|---|
| Strati in una scheda tipica per PC | Circa 12 |
| Strati nelle schede per server IA | 40–60 o più |
| Ordini in Nord America, gennaio-settembre 2026 | +56,1 % su base annua |
| Spedizioni nello stesso periodo | +13,3 % su base annua |
| Tempi di consegna delle schede multistrato | 16–20 settimane o più |
I dati su ordini e spedizioni mostrano uno scarto tra quanto chiedono gli acquirenti e quanto arriva sul mercato. Per le schede multistrato, l’associazione stima tempi di consegna di 16–20 settimane o più. Per quanto riguarda i materiali, The Register riporta che il laminato standard FR-4 richiede ora da sei a otto settimane, contro le due o tre di un anno fa; il laminato avanzato a basse perdite può richiedere da 14 a 18 settimane.
La pressione si riflette già sui prezzi, anche se l’associazione insiste sul fatto che il rischio principale riguarda la disponibilità. The Register riferisce che a settembre i fornitori hanno aumentato del 30 % il costo del laminato e che alcuni tipi di tessuto di vetro E sono rincarati del 300 %. Segnala inoltre che il rame è aumentato del 37 % nell’ultimo anno. Questi rincari aggravano il problema, ma per un produttore la mancanza di materiale può impedire direttamente di evadere un ordine.
La nuova capacità non basta
Secondo l’associazione, oltre il 90 % delle schede del mondo viene prodotto in Asia. Negli ultimi tre anni sono stati destinati almeno 10.000 milioni di dollari a nuovi stabilimenti nel Sud-est asiatico e una cifra pari o superiore in Cina. Tuttavia, l’espansione è orientata soprattutto a soddisfare le esigenze dell’infrastruttura IA e si scontra con limiti nella disponibilità dei materiali necessari.
L’associazione prevede che i materiali standard rimangano soggetti a restrizioni almeno per la prima metà del 2027 e che un sollievo significativo non arrivi prima della metà del 2028. La capacità aumenta gradualmente, mentre la domanda di IA ne assorbe una parte. Ne deriva una concorrenza diretta: i grandi acquirenti di infrastrutture, gli hyperscaler, si assicurano le forniture, mentre i clienti dei settori automotive, industriale, medico, della difesa e delle telecomunicazioni faticano sempre più a garantirsi l’approvvigionamento.
La pressione non si distribuisce in modo uniforme tra i diversi tipi di scheda. Evertiq cita stime di Yole secondo cui le schede da 18 strati o più crescerebbero del 15,7 % all’anno fino al 2031, contro il 2,3 % di quelle da 4–6 strati. La stessa pubblicazione attribuisce a Yole la previsione secondo cui le schede e i materiali di grado IA, che rappresentano circa il 30 % del mercato attuale, supereranno la metà nel 2031.
Questo indica un mercato sempre più diviso tra prodotti ad alta complessità, richiesti dall’IA, e schede convenzionali. Non significa che queste ultime scompariranno, ma che dovranno competere per linee, materiali e attenzione dei fornitori in un contesto in cui le prime crescono più rapidamente. Evertiq riferisce inoltre che un produttore cinese di PCB specializzato nell’IA ha comunicato ai clienti che gli ordini non effettuati entro il 10 luglio non avrebbero potuto essere consegnati prima del 2028.
“In addition, AI datacenter infrastructure build out is moving capacity support to high-layer count PCBs which increase throughput time and decreases availability of line utilization for more traditional PCB products,”
— Cori Masters, senior research analyst director for Supply Chain Operations at Gartner
Il costo della dipendenza da pochi anelli della filiera
La concentrazione geografica aggiunge un’altra dimensione al rischio. Mentre l’Asia produce oltre il 90 % delle PCB, secondo l’associazione la quota europea è scesa dal 13,8 % della produzione mondiale nel 2000 al 2,2 % nel 2023. Evertiq riferisce di chiusure e difficoltà tra i produttori europei, ma menziona anche piani per produrre laminato rivestito di rame in Irlanda, destinato all’elettronica per la difesa.
Per le aziende che producono apparecchiature, la conseguenza pratica è che un piano di produzione può dipendere da qualcosa di diverso dal processore o dall’acceleratore che fa notizia. Se non si riesce a ottenere la scheda giusta, gli investimenti nei semiconduttori e nell’assemblaggio finale non bastano a completare il sistema. L’associazione avverte che i settori automotive, industriale, medico e della difesa stanno già subendo gli effetti della domanda di IA.
Per i team che si occupano di acquisti e sviluppo, questo trasforma la previsione della domanda e la qualificazione di alternative in decisioni produttive, non in attività amministrative. L’associazione raccomanda di condividere previsioni realistiche con fornitori e clienti, evitare le doppie prenotazioni e qualificare altre fonti di laminato, prepreg e lamina di rame prima che la carenza di forniture diventi critica.
Questa preparazione ha un costo: convalidare materiali alternativi e fornitori richiede tempo, mentre acquistare in anticipo più del necessario può aggravare la pressione. The Register riporta l’avvertimento dell’associazione contro l’accaparramento, che alimenta gli acquisti anticipati. La raccomandazione è assicurarsi opzioni concrete senza trasformare le previsioni in una corsa a prenotare più capacità di quella che verrà utilizzata.
Incentivi pubblici e rischio di eccesso di capacità
La Global Electronics Association chiede ai governi di monitorare i tempi di consegna insieme all’industria, estendere gli incentivi fiscali alle attrezzature per la produzione di PCB e substrati avanzati e finanziare la ricerca e la qualificazione di materiali alternativi. Propone inoltre di accelerare le autorizzazioni e dare priorità agli ordini per la difesa, l’aerospazio, la medicina e le infrastrutture critiche.
Il sostegno pubblico richiede un equilibrio: accelerare la costruzione di nuovi stabilimenti e proteggere i programmi essenziali, evitando però che gli aiuti si traducano in capacità produttiva senza domanda, qualora gli acquisti anticipati venissero annullati e il mercato si correggesse nel 2027. L’associazione propone di strutturare garanzie sui prestiti e sovvenzioni in modo da sostenere la nuova capacità senza ignorare questa possibilità.
Per i produttori, la questione immediata non è soltanto quanto costerà una scheda, ma se riusciranno a ottenerla in tempo. Con tempi lunghi, materiali limitati e una previsione di sollievo significativo che si estende fino alla metà del 2028, la disponibilità di PCB sarà un fattore concreto nei calendari di produzione di settori molto diversi.
Fonti: theregister, Global Electronics Association, Global Electronics Association, Evertiq